Borsada seçici yükseliş haftası
Geçen hafta yedi haftalık düşüş serisini sonlandıran Borsa, kasım ayının ikinci haftasında da pozitif seyrini sürdürdü. BIST 100 Endeksi haftalık yüzde 3.14 artışla 11.842 seviyesinden kapanırken, endeksin yılbaşından bu yana getirisi yüzde 5.16 son bir yıllık getirisi de yüzde 11.42 oldu
Yatırımcılar bu hafta gözünü bir yandan içerideki yoğun veri trafiğine, diğer yandan ABD enflasyonunun küresel piyasalarda sebep olduğu dalgalanmaya çevirdi. Haftanın asıl gündemi ise Merkez Bankası’nın yılın son Enflasyon Raporu’ydu. TCMB, 2026 yıl sonu enflasyon tahminini yüzde 28’den yüzde 29.5’e, 2027 tahminini de yüzde 15’ten yüzde 21’e yükselterek beklentileri daha gerçekçi bir zemine oturttu. Rakamlar yukarı revize edilse de Merkez Bankası Başkan Fatih Karahan’ın “bu bir gevşeme sinyali değil, sıkı duruş sürecek” mesajı piyasanın aradığı netliği sağladı ve dezenflasyon kararlılığına olan güveni korudu. Orta Doğu’daki tansiyonun bir miktar düşmesi de bu tabloya eşlik edince, Türkiye’nin 5 yıllık CDS risk primi 17 baz puanlık düşüşle 234 baz puana kadar gerileyerek piyasalara moral verdi.
İletişim...
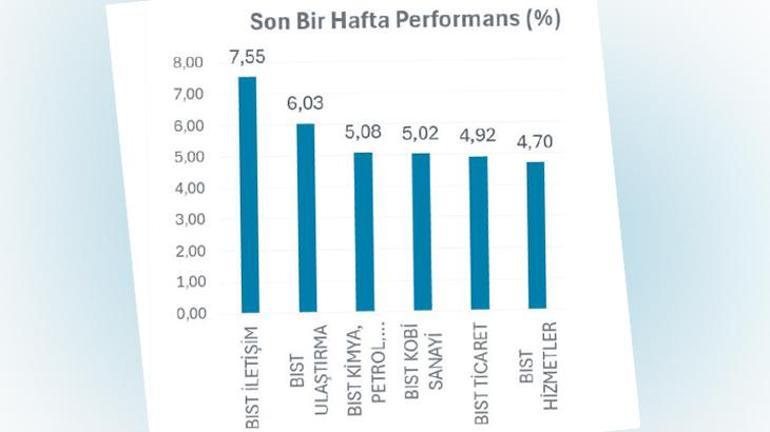
Borsa İstanbul’da bu hafta her hissenin aynı anda koştuğu bir ralli yerine, hikayesi olan sektörlerin öne çıktığı seçici bir yükseliş izledik. Yatırımcının güçlü nakit akışı ve defansif liman arayışı BIST İletişim Endeksi’ni yüzde 7.55 artışla haftanın liderliğine taşıdı. Petrol fiyatlarındaki gevşemenin yakıt ve hammadde maliyetlerini rahatlatması ise ulaştırma ile petrokimya tarafına nefes aldırdı; BIST Ulaştırma yüzde 6.03, BIST Kimya, Petrol ve Plastik ise yüzde 5.08 prim yaptı.
Madalyonun diğer yüzünde kâr satışları ve küresel emtia baskısı vardı. Altın ve gümüşteki sert geri çekilme, geçen haftanın yıldızı olan Madencilik Endeksi’nin hızını keserek haftayı yüzde 1.41 kayıpla kapatmasına neden oldu. Spor yüzde 3.12, Tekstil yüzde 2.30 ve Turizm yüzde 1.27 gerilerken; Bilişim yüzde 0.78, Sigorta ise yüzde 0.37’lik sınırlı düşüşlerle haftayı yorgun tamamlayan diğer sektörler oldu.
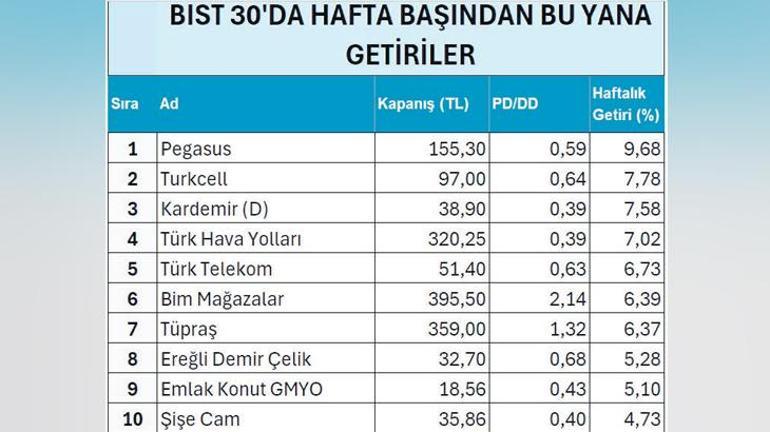
BIST 30 cephesinde yatırımcının tercihi maliyeti düşen ve nakit akışı güçlü şirketlerden yana şekillendi. Petrol fiyatlarındaki gevşemeyi arkasına alan Pegasus yüzde 9.68 yükselişle BIST 30’da haftanın öne çıkanı oldu. Firmanın ekim ayında toplam yolcu sayısı geçtiğimiz yılın aynı ayına göre yüzde 4 artarken doluluk oranı yüzde 88.2 seviyesinde bulunuyor. Kurumsal ilginin yöneldiği Turkcell ise yüzde 7.78 yükseldi. TOGG’daki yüzde 23 olan payını yüzde 34’e çıkaran şirket, bu alımla projedeki ağırlığını artırdı. Demir-çelikteki kıpırdanmayla Kardemir (D) ise yüzde 7.58 prim yaptı.
Büyük hisseler
Türk Hava Yolları, Türk Telekom, Bim Mağazalar ve Tüpraş güçlü alımlarla endekse ivme veren diğer hisseler olarak öne çıktı. Defter değerinin altında işlem gören Ereğli Demir Çelik, Emlak Konut GMYO ve Şişe Cam da haftayı yükselişle kapatanlar arasında yer aldı.
BIST 30’da Sabancı Holding, Anadolu Efes, Gübre Fabrikaları ve TR Anadolu Metal Madencilik kâr satışlarıyla haftayı sınırlı kayıplarla tamamladı. Borsa genelinde ise Doğusan, Gündoğdu Gıda, Kardemir Çelik Sanayi ve Anel Elektrik yüzde 60’ı aşan sert yükselişlerle ilk dört sırayı paylaştı.
Tabana nasıl yayılır?
Endeksin 11.842 puan seviyesine yükselmesi moralleri güçlendirse de piyasadaki hareketin genele yayılan kalıcı bir ralliye dönüşmesi için makro göstergelerdeki dengelenmenin netleşmesi önem taşıyor. Eylül ayı verilerinde sanayi üretiminin dört aylık daralmanın ardından yıllık yüzde 2.6 artışla toparlanma sinyali vermesi ve cari işlemler dengesinin 2.72 milyar dolarla üst üste üçüncü kez aylık fazla vermesi olumlu bir zemin oluşturuyor. Ancak inşaat üretim endeksindeki yıllık yüzde 6.3’lük daralma ve ticaret satış hacmindeki yavaşlama, iç talepteki soğumanın sürdüğünü gösteriyor.
Bununla birlikte Piyasa Katılımcıları Anketi’nde yıl sonu enflasyon beklentisinin yüzde 30.04’e yükselmesi ve aralık PPK toplantısı için politika faizi beklentisinin yüzde 35 düzeyinde şekillenmesi, şirketlerin finansman maliyetlerinin bir süre daha gündemde kalacağını ortaya koyuyor. Mevcut tablo, yatırımcıları yüksek borçlu şirketler yerine güçlü nakit akışına ve defter değerinin altında işlem gören BIST 30 hisselerine yönlendiriyor.
Seçici yükselişte yatırımcı pusulası
■ Hisselerin PD/DD ve F/K çarpanlarını kontrol et
■ Borçluluğu düşük, nakdi güçlü şirketlere odaklan
■ Maliyet avantajı yakalayan ulaştırma ve kimyayı izle
■ Tahvil faizlerinin altın ve gümüşteki baskısını hesaba kat
■ Sert yükselişlerde kademeli alım-satım disiplinini koru
■ Yabancı işlemlerini ve sektörel para girişlerini takip et
■ Portföyde hisse ile likit TL araçlar arasındaki dengeyi tut.
Veriler yüz güldürmedi
Küresel piyasalarda hafta boyunca rüzgarı belirleyen asıl unsur, ABD’de aylık yüzde 0.4 ile tahminleri aşan ekim enflasyonu oldu. Enflasyonun beklenenden inatçı çıkması “Fed aralıkta yeniden faiz artırır mı?” endişesini uyandırınca ABD 10 yıllık tahvil faizi yüzde 5.10’u aştı, dolar endeksi (DXY) ise son 19 ayın zirvesini gördü.
Sakin getiri cepte
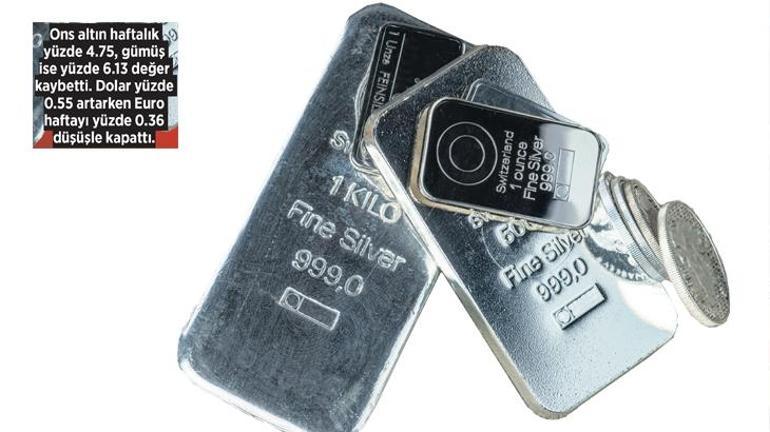
Dolar güçlenip tahvil faizi cazip hale gelince faturayı her zaman olduğu gibi kıymetli madenler ödedi; ons altın haftalık yüzde 4.75, gümüş ise yüzde 6.13 değer kaybetti. İçeride doların yüzde 0.55 artışla 50.37 TL’ye çıkması düşüşü biraz törpülese de altın yatırımcısını kurtarmaya yetmedi ve gram altın 6.271 TL’ye çekildi. Buna karşın Brent petrolün 95.8 dolara gevşemesi maliyet cephesinde nefes aldırdı. Euro haftayı yüzde 0.36 kayıpla kapatırken, riskten uzak durup parasını TL mevduat ve kira sertifikasında değerlendirenler yüzde 0.29’luk sakin getirisini cebine koydu.
Haftaya gündem yoğun
Önümüzdeki hafta pazartesi günü açıklanacak ekim ayı merkezi yönetim bütçe dengesi, salı günü konut satışları ve Konut Fiyat Endeksi, cuma günü ise Tüketici Güven Endeksi, Reel Kesim Güven Endeksi ve Kapasite Kullanım Oranı takip edilecek. Yurt dışında ise çarşamba günü yayımlanacak Fed toplantı tutanakları, Euro Alanı ve İngiltere enflasyon verileri ile APEC Zirvesi’nde liderler arasında gerçekleşecek temaslar küresel piyasaların yönü üzerinde belirleyici olacak.
Haftanın öne çıkan gelişmeleri
■ BIST 100 Endeksi haftalık yüzde 3.14 artışla 11.842’ye yükselirken, Türkiye’nin 5 yıllık CDS primi 234 baz puana indi. ■ TCMB, 2026 yıl sonu enflasyon tahminini yüzde 29.5’e, 2027 tahminini yüzde 21’e revize etti.
■ Merkez Bankası, ihtiyaç ve taşıt kredilerinde 8 haftalık büyüme sınırını yüzde 3.5’e, KOBİ TL kredilerinde yüzde 5.5’e çıkardı. ■ Piyasa Katılımcıları Anketi’nde yıl sonu TÜFE beklentisi yüzde 30,04, dolar/TL beklentisi 51,61 oldu. ■ Antalya COP31 zirvesinde yeşil dönüşüm projeleri için 5,1 milyar dolarlık 10 finansman anlaşması imzalandı. ■ Türkiye ve Suudi Arabistan arasında 3.000 MW’lık yeni yenilenebilir enerji yatırımı için mutabakata varıldı. ■ Eylülde sanayi üretimi yıllık yüzde 2.6 arttı; cari denge 2,72 milyar dolar fazla verdi. ■ BIST 30’da haftanın en çok kazandıranları Pegasus (%9,68), Turkcell (%7,78) ve Kardemir D (%7,58) oldu.
Sende Yorum yap